Đàm phán thương lượng khi mua bán nhà đất Thái Nguyên trả góp

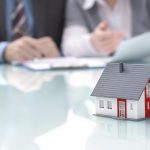
Tìm môi giới có kinh nghiệm: Nếu bạn không có nhiều kinh nghiệm trong chọn mua nhà, bạn nên tìm một môi giới bất động sản, chắc chắn bạn có thể tìm một ngôi nhà phù hợp nhanh hơn, đồng thời môi giới sẽ giúp bạn thương lượng một cách chuyên nghiệp với chủ nhà và hoàn thành những thủ tục giấy tờ nhanh chóng.

Kinh nghiệm đàm phán mua bán nhà đất Thái Nguyên trả góp
+ Tìm môi giới có kinh nghiệm: Nếu bạn không có nhiều kinh nghiệm trong chọn mua nhà, bạn nên tìm một môi giới bất động sản, chắc chắn bạn có thể tìm một ngôi nhà phù hợp nhanh hơn, đồng thời môi giới sẽ giúp bạn thương lượng một cách chuyên nghiệp với chủ nhà và hoàn thành những thủ tục giấy tờ nhanh chóng.
+Bạn cần phải có nhiều thông tin và kiến thức sẽ kiểm soát được giao dịch làm cho đối tác bớt đòi hỏi, và nên ghi chép lại những vấn đề trong cuộc đàm phán vì nó là những thông tin hữu hiệu. Khả năng thuyết phục, thể hiện được bản lĩnh, dám mạo hiểm sẽ làm cho đối tác cảm thấy lung lay ý kiến của mình để theo ý kiến của bạn.
+Nắm chắc được nhu cầu và những thông tin tài sản gần giống với nhu cầu của khách hàng sẽ dễ dàng thuyết phụ họ chấp nhận thông tin và những lời đề nghị mình đưa ra. tận dụng những điểm yếu của khách hàng và khai thác nhấn mạnh những ưu điểm lợi thế của mình để làm hài lòng khách hàng.
+Giới hạn của cuộc đàm phán: Khi đối tác biết được những điểm yếu của bạn, thì bạn vẫn nên kiên nhẫn không nên chấp nhận ngay các lời đề nghị mà tìm hiểu xem họ có biết những gì bạn biết trong quá trình đàm phán,đồng thời tạo ra một cảm giác thoải mái cho đối tác trong và sau quá trình đàm phán.
Kinh nghiệm vay tiền mua bán nhà đất Thái Nguyên trả góp
+ Tìm hiểu kỹ về nhiều đơn vị cho vay tiền mua nhà đất Sài Gòn nhằm chọn lựa các ưu đãi về lãi suất, thuế phí phù hợp đặc biệt là đơn vị cho vay tiền đáng tin cậy, tránh trường hợp bị lừa đảo.
+ Chuẩn bị hồ sơ: Bạn nên nhờ chuyên viên quan hệ khách hàng tư vấn kỹ về chuẩn bị các thủ tục, hồ sơ, giấy tờ, tài liệu để có đủ hồ sơ đúng và tránh bị chậm trễ, vì nếu giấy tờ không đầy đủ hay chưa sẵn sàng, việc vay vốn sẽ bị kéo dài lâu hơn và có thể gây ra rắc rối trở ngại không đáng có.
+ Tìm hiểu thông tin rõ ràng về lãi suất, phí: Bạn nhất thiết phải soi kỹ hợp đồng cho vay, tránh bị thiệt thòi khi lãi suất thả nỗi theo thị trường, xem kĩ các khoản vay liên quan đến lãi suất, và các khoản phí phạt nợ trước hạn, phí phạt quá hạn là hết sức cần thiết.
+ Lưu ý kỹ đến điều khoản hợp đồng vay vốn: Không chỉ về lãi suất, phí mà các điều khoản khác của hợp đồng bạn cũng cần soi kỹ hồ sơ vay vốn bất kỳ không riêng gì hợp đồng vay vốn ngân hàng.
+ Lựa chọn thời hạn vay phù hợp: Dựa vào thu nhập của bạn mà bạn nên lựa chọn thời hạn vay phù hợp để tránh trường hợp trả quá nhiều tiền gốc hàng tháng gây nên áp lưc cao cho bạn và gia đình.
+ Cân nhắc kĩ khả năng trả nợ: Tránh trường hợp lâm vào tình trạng không đủ khả năng về tài chính, bạn nên kiểm tra kỹ ngân sách đang có và tổng thu nhập mỗi tháng trước khi vay. Chi phí trả nợ chỉ nên chiếm nhiều nhất khoảng 3+-4+% tổng thu nhập/tháng tránh trường hợp vay nợ mới để trả nợ cũ.
Cùng Danh Mục
Liên Quan Khác











Leave a Reply